수출계약을 체결한 이후 원자재 가격이나 포장비, 국제운임 등 주요 비용이 예상보다 크게 상승하면 수출기업은 기존 단가로 계약을 이행할 것인지, 바이어에게 가격조정을 요청할 것인지 판단해야 합니다.
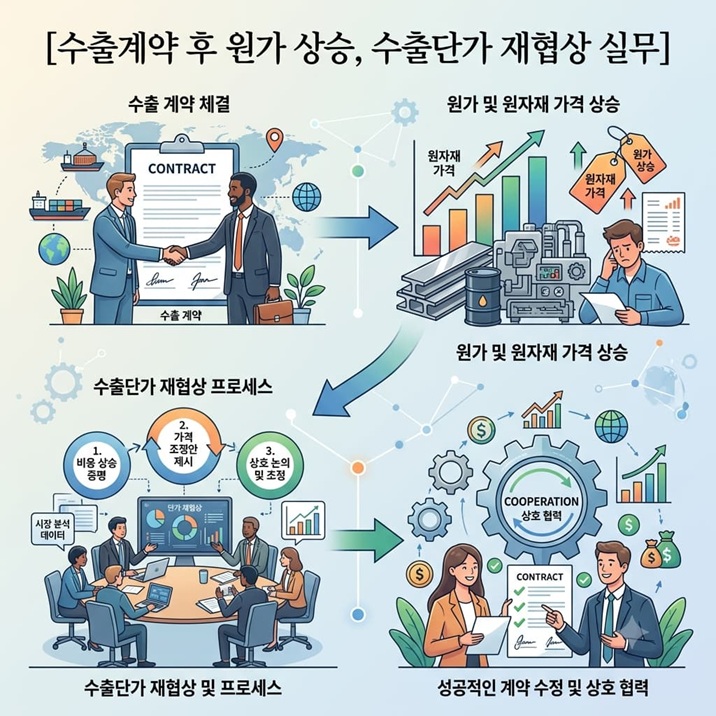
그러나 원가가 상승했다는 이유만으로 이미 합의한 계약가격을 일방적으로 변경하기는 어렵습니다. 특히 Purchase Order가 확정된 주문과 아직 가격이 확정되지 않은 신규 주문은 구분해서 판단해야 합니다.
실무에서는 먼저 계약가격의 적용 범위와 가격조정 조건을 확인하고, 원가 상승이 실제 손익에 미치는 영향을 계산한 뒤 재협상이 가능한 주문인지 판단하는 과정이 필요합니다.
가격조정이 필요하다면 단순히 인상률을 통보하기보다 객관적인 근거와 적용 시점을 제시하고, 필요한 경우 주문수량이나 포장·운송·결제조건까지 함께 협의하는 것이 현실적입니다.
계약가격 및 가격조정 조항 검토
가격 재협상에 앞서 Sales Contract, Purchase Order, Proforma Invoice 등에서 제품 단가뿐 아니라 가격 유효기간, 주문 확정 여부, Incoterms 조건, 비용 부담 주체와 가격조정 관련 문구를 확인해야 합니다.
특히 Incoterms에 따라 수출자가 부담하는 비용의 범위가 달라집니다. FOB에서는 주운송비가 일반적으로 매수인 측의 계약·부담 영역인지 확인해야 하고, CIF에서는 매도인이 목적항까지의 운임과 보험을 부담합니다. DDP는 매도인의 비용 부담 범위가 더욱 넓으므로 관련 비용 상승이 수출채산성에 미치는 영향도 커질 수 있습니다.
장기 공급계약이라면 원자재 가격, 환율, 운임 변동에 따른 가격 재검토 기준이나 사전 통보기간이 정해져 있는지도 살펴봐야 합니다.
가격조정 조항이 있다고 해서 계약가격이 자동으로 변경되는 것은 아니므로 조항의 적용요건과 절차를 먼저 확인하는 것이 중요합니다.
계약 문구나 준거법에 따라 해석이 달라질 수 있으므로 거래금액이 크거나 분쟁 가능성이 있다면 별도의 계약 검토가 필요할 수 있습니다.
원가변동 및 손익 영향 분석
다음 단계는 원가 상승이 실제 거래 손익에 얼마나 영향을 미쳤는지 계산하는 것입니다.
예를 들어 제품의 수출가격이 개당 USD 100이고 당초 직접 제품원가가 USD 80이었다면 다른 비용을 제외한 단순 원가 기준 차액은 USD 20입니다.
원자재와 포장비 상승으로 직접 제품원가가 USD 92가 되면 차액은 USD 8로 줄어듭니다. 여기에 수출자가 부담하는 운송비, 검사비, 금융비용 등이 추가된다면 실제 수익성은 더 낮아질 수 있습니다.
반대로 특정 원자재 가격이 상승했더라도 생산량 증가나 다른 비용 절감으로 전체 손익이 유지될 수도 있습니다.
따라서 특정 비용의 상승률 자체보다 전체 거래에서 실제로 발생한 손익 변화를 기준으로 가격조정 필요성을 판단해야 합니다.
기존 주문과 신규 주문의 재협상 범위
수출단가 재협상에서 중요한 것은 이미 확정된 주문과 앞으로 발생할 주문을 구분하는 것입니다.
예를 들어 PO 5,000개가 개당 USD 10으로 확정된 이후 원가가 상승했다고 해서 수출자가 일방적으로 단가를 USD 11로 변경해 Commercial Invoice를 발행하면 가격 분쟁이 발생할 수 있습니다.
기존 주문은 계약상 가격조정 가능 여부와 바이어의 동의를 먼저 확인해야 합니다. 반면 아직 견적 단계이거나 가격이 확정되지 않은 다음 주문은 변경된 원가를 반영한 단가를 협의하기가 상대적으로 수월합니다.
이미 확정된 주문의 가격 변경과 신규 주문의 가격 재협상은 구분해서 접근해야 합니다.
가격조정 근거자료 작성
바이어에게 새로운 가격을 제시하기 전에는 가격조정의 근거를 준비하는 것이 좋습니다.
예를 들어 주요 원자재 가격이 20% 올랐더라도 해당 원자재가 전체 제품 원가에서 차지하는 비중이 작다면 제품가격 역시 20% 올려야 한다는 설명은 설득력이 떨어질 수 있습니다.
따라서 기존 원가와 변경 원가를 비교하고 주요 비용 상승이 제품 전체 원가에 미친 영향을 계산해야 합니다. 필요하다면 공급업체의 가격 인상 통보, 운임 견적, 포장재 가격 변동자료 등을 근거로 활용할 수 있습니다.
다만 세부 원가구조나 영업기밀까지 모두 공개할 필요는 없습니다.
근거자료의 목적은 내부 원가를 공개하는 것이 아니라 기존 가격을 유지하기 어려운 이유를 객관적으로 설명하는 데 있습니다.
바이어와의 수출단가 재협상
근거가 준비되었다면 바이어에게 원가 상승의 배경과 새로운 가격의 적용 시점을 함께 설명하는 것이 좋습니다.
예를 들어 다음과 같이 전달할 수 있습니다.
“Due to the significant increase in raw material costs, we would like to discuss a price adjustment for orders placed from October 1.”
핵심은 가격을 일방적으로 변경한다고 통보하는 것이 아니라 특정 시점 이후의 주문에 대해 가격조정을 협의한다는 점입니다.
적용 대상을 확인할 때는 다음과 같이 표현할 수 있습니다.
“Please let us know whether the revised price can be applied to your next purchase order.”
가격 재협상에서는 인상률뿐 아니라 변경된 가격을 어떤 주문부터 적용할 것인지 명확히 하는 것이 중요합니다.
가격 외 거래조건 조정
바이어가 가격 인상 폭을 받아들이기 어렵다면 단가 외의 조건도 검토할 수 있습니다.
주문수량을 늘려 생산단가를 낮추거나 포장사양을 변경해 비용을 줄일 수 있습니다. 거래구조에 따라 Incoterms나 결제기간을 조정해 운송비 또는 금융비용 부담을 줄이는 방안도 협의할 수 있습니다.
필요한 인상 폭이 크다면 일부를 먼저 적용하고 일정 기간 후 다시 검토하는 단계적 가격조정도 고려할 수 있습니다. 다만 이 경우 일정 기간 수출기업이 비용 상승분의 일부를 부담하므로 예상 손익을 함께 계산해야 합니다.
수출단가 재협상은 단가만 올리는 과정이 아니라 전체 거래조건을 다시 검토하는 과정으로 접근하는 것이 좋습니다.
재협상 결과의 문서화
바이어와 새로운 가격에 합의했다면 구두 합의나 메신저 대화만으로 끝내지 않는 것이 중요합니다.
변경된 단가, 적용 시점, 대상 주문, Incoterms, 결제조건 등 합의된 내용을 확인할 수 있는 형태로 남겨야 합니다.
예를 들어 다음과 같이 확인할 수 있습니다.
“As agreed, the revised unit price of USD 10.50 will apply to purchase orders issued on or after October 1.”
이후 바이어가 발행한 Purchase Order에도 새로운 단가가 정확하게 반영되었는지 확인해야 합니다. 장기 공급계약의 가격조건 자체가 변경되는 경우에는 계약에서 정한 변경 절차가 있는지도 살펴볼 필요가 있습니다.
가격 재협상은 새로운 단가에 합의하는 것으로 끝나는 것이 아니라 합의내용을 문서화하고 이후 주문과 관련 무역서류에 정확하게 반영하는 것까지 포함합니다.
거래 사례와 수출단가 조정 판단
다음은 이해를 돕기 위한 가상의 사례입니다.
국내 수출기업 A사는 해외 바이어 B사에 제품을 정기적으로 공급하고 있습니다. 기존 수출가격은 개당 USD 50이고 당초 직접 제품원가는 USD 40이었습니다.
그런데 원자재 가격과 포장비 상승으로 직접 제품원가가 USD 46까지 증가한 상황에서 B사가 기존과 동일한 USD 50의 가격으로 10,000개의 신규 주문을 요청했습니다.
단순 계산하면 매출은 USD 500,000이고 직접 제품원가는 USD 460,000입니다. 여기에 A사가 부담하는 운송비와 검사비, 금융비용 등이 추가되면 실제 수익성은 더 낮아질 수 있습니다.
이때 A사는 먼저 기존 공급계약의 가격 적용기간과 가격조정 조건을 확인하고 이번 주문이 기존 가격의 적용 대상인지, 새로운 가격을 협상할 수 있는 신규 주문인지 판단해야 합니다.
신규 가격 협상이 가능하다면 원가 상승 자료를 근거로 새로운 가격을 제시할 수 있습니다. B사가 인상분 전체를 수용하기 어렵다면 주문수량, 포장사양, 운송조건 또는 단계적 가격조정을 함께 협의할 수 있습니다.
양측이 개당 USD 52를 다음 PO부터 적용하기로 합의했다면 적용 시점과 대상 주문을 문서로 확인하고 실제 PO에도 USD 52가 반영되었는지 확인해야 합니다.
이 사례의 핵심은 원가가 상승했다는 이유만으로 가격을 변경하는 것이 아니라 재협상이 가능한 주문인지 판단하고, 근거자료를 바탕으로 협상한 뒤 최종 합의내용을 문서화하는 것입니다.
※ 위 사례는 수출단가 재협상 과정을 설명하기 위한 가상의 사례입니다.
향후 계약의 가격변동 관리
가격 재협상이 반복된다면 다음 계약부터는 비용 변동 가능성을 사전에 반영하는 것이 좋습니다.
원자재 가격이나 국제운임의 영향을 많이 받는 제품을 장기간 고정가격으로 공급하면 시장 변동에 따른 부담이 수출기업에 집중될 수 있습니다.
따라서 견적 유효기간을 설정하거나 분기별로 가격을 재검토하는 방식, 특정 원자재 가격이 일정 범위를 넘어 변동했을 때 재협의하는 방식 등을 검토할 수 있습니다.
가격조정 기준을 정할 때는 어떤 비용이나 지표를 기준으로 하는지, 어느 정도 변동했을 때 협의를 시작하는지, 변경된 가격을 언제부터 적용하는지를 가능한 한 명확하게 하는 것이 좋습니다.
또한 물류비가 수출단가에 미치는 영향을 줄이기 위해서는 운송조건과 비용 부담 구조도 함께 검토할 필요가 있습니다. 관련 내용은 [수출 기업이 반드시 알아야 할 국제 물류비 절감 방법]에서 자세히 정리했습니다.
자주 묻는 질문
원가가 상승하면 기존 수출계약의 가격도 바로 변경할 수 있나요?
원가 상승만으로 기존 계약가격을 일방적으로 변경할 수 있다고 단정하기는 어렵습니다. 가격조정 조항과 주문 확정 여부를 확인하고 필요한 경우 바이어와 변경사항을 협의해야 합니다.
바이어에게 원가자료를 모두 공개해야 하나요?
전체 원가구조를 모두 공개할 필요는 없습니다. 주요 비용이 얼마나 변했고 제품 원가에 어떤 영향을 미쳤는지 객관적으로 설명할 수 있는 자료를 준비하는 것이 중요합니다.
바이어가 가격 인상을 받아들이지 않으면 어떻게 해야 하나요?
단가뿐 아니라 주문수량, 포장사양, 운송조건, 결제조건 등을 함께 검토할 수 있습니다. 동시에 기존 가격으로 거래를 지속할 경우의 예상 손익도 계산해야 합니다.
가격 재협상에 합의했다면 무엇을 확인해야 하나요?
변경된 단가와 적용 시점, 대상 주문 등을 문서로 확인하고 이후 Purchase Order와 관련 무역서류에 합의된 조건이 정확하게 반영되는지 확인하는 것이 중요합니다.
결론
수출계약 이후 원가가 상승했다고 해서 즉시 가격을 인상하는 것이 최선의 대응은 아닙니다.
먼저 계약과 Purchase Order를 확인해 현재 가격의 적용범위와 조정 가능성을 검토하고, 원가 상승이 실제 거래 손익에 미치는 영향을 계산해야 합니다.
그다음 기존 주문과 신규 주문을 구분해 재협상 범위를 판단하고, 가격조정이 필요하다면 객관적인 근거와 적용 시점을 제시해 바이어와 협의하는 것이 좋습니다.
새로운 조건에 합의했다면 변경된 단가와 적용 시점을 문서화하고 이후 주문과 무역서류에 동일하게 반영되는지도 확인해야 합니다.
수출단가 재협상의 핵심은 원가 상승분을 단순히 바이어에게 전가하는 것이 아닙니다.
계약조건과 실제 손익을 기준으로 재협상의 필요성과 범위를 판단하고, 객관적인 근거로 조건을 조정한 뒤 합의내용을 다음 거래까지 일관되게 관리하는 것이 중요합니다.


